Contratar un seguro y olvidarse de él hasta que llega el momento de utilizarlo es un error más habitual de lo que parece. Con el paso del tiempo, nuestras necesidades cambian, las coberturas pueden quedarse desactualizadas y el precio de las pólizas puede aumentar sin que nos detengamos a comprobar si seguimos pagando por un seguro adecuado.
Por eso, revisar los seguros periódicamente es fundamental para mantener una protección acorde con nuestra situación personal y económica. Desde el seguro de hogar hasta el de coche, salud o vida, dedicar unos minutos a comprobar las condiciones puede ayudarte a detectar coberturas insuficientes, garantías que ya no necesitas o posibles oportunidades de ahorro.
Además, conocer las condiciones de renovación y los plazos para cancelar una póliza te permitirá tomar decisiones con tiempo y evitar renovaciones que no se ajusten a tus expectativas.
En este artículo te explicamos por qué debes revisar tus seguros, en qué situaciones conviene hacerlo y qué puedes hacer si las condiciones o el precio han cambiado.
¿Por qué es importante revisar los seguros periódicamente?
Los seguros están diseñados para protegernos frente a determinados riesgos, pero las circunstancias que nos rodean no permanecen siempre iguales. Un cambio de vivienda, la llegada de un nuevo miembro a la familia o la compra de un vehículo pueden hacer que las coberturas contratadas dejen de ser las más adecuadas.
Por otro lado, el mercado asegurador evoluciona y las compañías pueden modificar sus productos, tarifas y condiciones dentro del marco legal y contractual aplicable. Esto hace recomendable comparar periódicamente las opciones disponibles y comprobar si nuestra póliza continúa ofreciendo una protección adecuada.
Entre los principales motivos para revisar tus seguros destacan los siguientes:
- Evitar pagar de más: comprobar la prima de renovación y compararla con otras ofertas puede ayudarte a detectar alternativas más económicas.
- Mantener las coberturas actualizadas: una póliza contratada hace años puede no responder a tus necesidades actuales.
- Detectar posibles carencias: revisar las exclusiones, franquicias y límites de indemnización permite saber qué situaciones están cubiertas y cuáles no.
- Evitar duplicidades: es posible que tengas garantías similares en distintas pólizas y estés pagando por protecciones que se solapan.
- Conocer las condiciones de renovación: anticiparte a la fecha de vencimiento te da margen para valorar las opciones disponibles.
No se trata de cambiar de compañía todos los años, sino de comprobar que el seguro sigue teniendo sentido para ti.
1. Revisar el seguro antes de la renovación
Uno de los motivos más importantes para revisar una póliza es la proximidad de su fecha de renovación.
Muchos seguros se prorrogan automáticamente si ninguna de las partes comunica su voluntad de no renovarlos dentro del plazo correspondiente. Esto significa que, si no revisas las condiciones con suficiente antelación, puedes acabar manteniendo un seguro que ya no te interesa o cuyo precio ha aumentado.
Antes de la renovación, conviene comprobar:
- El importe de la prima que tendrás que pagar.
- Las coberturas incluidas y las posibles modificaciones.
- Los límites de indemnización y las franquicias.
- Las exclusiones y condiciones particulares.
- Los plazos y requisitos para comunicar la no renovación.
La recomendación es revisar la póliza con al menos uno o dos meses de margen, especialmente si estás pensando en cambiar de compañía. Así tendrás tiempo para solicitar presupuestos, comparar garantías y tramitar la baja correctamente.
2. Comprobar si ha subido el precio del seguro
¿Te ha llegado el recibo del seguro de coche, hogar o salud y has descubierto que cuesta más que el año pasado?
Las primas pueden aumentar por distintos motivos, como la evolución de los costes de reparación, el encarecimiento de los servicios sanitarios, los cambios en la valoración del riesgo o la aplicación de los mecanismos de actualización previstos en el contrato.
Sin embargo, una subida no significa necesariamente que debas aceptar las nuevas condiciones sin revisarlas.
Para valorar si el precio sigue siendo competitivo, compara la prima actual con la de otras pólizas que ofrezcan garantías equivalentes. No te fijes únicamente en el importe: una oferta más barata puede incluir menos coberturas, franquicias más elevadas o límites de indemnización inferiores.
¿Puede subir el seguro por encima del IPC?
Sí. El incremento de la prima de un seguro no está limitado, con carácter general, a la variación del Índice de Precios de Consumo (IPC).
El precio puede evolucionar por otros factores, según el tipo de seguro y las condiciones pactadas. Por eso, comparar la subida con el IPC puede servir como referencia orientativa, pero no basta por sí solo para determinar si el aumento es correcto o si la compañía ha actuado conforme al contrato.
Si recibes una subida que no esperabas, revisa la póliza, comprueba si el incremento estaba previsto contractualmente y solicita a la aseguradora información sobre las condiciones aplicadas.
Importante: si la compañía pretende introducir una modificación contractual, debe respetar los requisitos legales de comunicación. El artículo 22 de la Ley 50/1980, de Contrato de Seguro, establece con carácter general que las modificaciones del contrato deben comunicarse al tomador con al menos dos meses de antelación al vencimiento. El tratamiento de una subida de prima puede depender de si deriva de una fórmula de actualización ya pactada o de una modificación de las condiciones contractuales.
Puedes ampliar esta información en nuestro artículo: ¿Qué puedo hacer si la compañía de seguros me sube el recibo?
3. Adaptar las pólizas a los cambios familiares
La situación familiar puede cambiar considerablemente en unos pocos años. Casarse, tener un hijo, separarse o afrontar el fallecimiento de un familiar son circunstancias que pueden hacer necesario revisar determinados seguros.
Por ejemplo, el nacimiento de un bebé puede llevarte a valorar nuevas necesidades de asistencia sanitaria o a revisar el capital y los beneficiarios de un seguro de vida.
En caso de separación, puede ser necesario comprobar quién figura como tomador, asegurado o beneficiario, así como adaptar las pólizas vinculadas a una vivienda o a un vehículo compartido.
También conviene revisar los beneficiarios de los seguros de vida cuando cambien las circunstancias personales, siempre teniendo en cuenta las condiciones de la póliza y los requisitos aplicables.
En cualquier caso, los cambios familiares no implican que debas modificar todos tus seguros automáticamente. Lo importante es identificar qué contratos pueden verse afectados y comprobar si siguen respondiendo a tus necesidades.
4. Revisar el seguro de hogar después de una mudanza o una reforma
La vivienda es uno de los bienes que más protección puede necesitar, por lo que mantener actualizado el seguro de hogar resulta especialmente importante.
Si te mudas, compras una vivienda o realizas una reforma importante, revisa las condiciones de la póliza para comprobar si los capitales asegurados y las coberturas siguen siendo adecuados.
Entre los aspectos que conviene revisar están:
- El continente: comprueba que el capital asegurado refleja adecuadamente las características de la vivienda y el coste de reconstrucción que corresponda.
- El contenido: si has comprado muebles, electrodomésticos u otros bienes de valor, revisa si el capital contratado es suficiente.
- La responsabilidad civil: comprueba los límites de protección frente a daños que puedas causar accidentalmente a terceros.
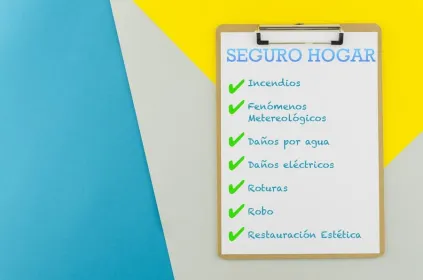
- Las coberturas de daños: revisa las garantías relacionadas con agua, incendios, fenómenos meteorológicos, robos y otros riesgos incluidos en tu contrato.
- Las reformas: determinadas obras o instalaciones pueden afectar a las condiciones del seguro y conviene consultar con la compañía si es necesario comunicar los cambios.
También es importante recordar que no todos los seguros de hogar cubren los mismos riesgos ni lo hacen en las mismas condiciones. Antes de dar por hecho que una incidencia estará cubierta, consulta las garantías, exclusiones y límites de tu póliza.
5. Actualizar el seguro de coche si cambian las circunstancias
El seguro de automóvil también debe revisarse cuando cambian las características del vehículo o las circunstancias de quienes lo conducen.
Por ejemplo, si un hijo acaba de obtener el permiso de conducir y va a utilizar habitualmente el coche familiar, es importante consultar con la aseguradora si debe incluirse como conductor y qué condiciones se aplican.
Otros motivos para revisar la póliza pueden ser la compra de un vehículo nuevo, el cambio de titularidad, una modificación significativa del uso del coche o el aumento o la reducción de los kilómetros recorridos.
Además, a medida que un vehículo envejece, puede ser interesante valorar si las coberturas contratadas siguen compensando económicamente. Esto no significa que debas renunciar automáticamente a un seguro a todo riesgo: la decisión dependerá del valor del vehículo, tu capacidad económica para asumir posibles daños y las condiciones de las alternativas disponibles.
Antes de modificar el contrato, consulta qué cambios debes comunicar a la compañía y cómo pueden afectar a la protección contratada.
6. Comprobar los seguros de salud y vida
Los seguros de salud y vida también merecen una revisión periódica, aunque los aspectos que debes comprobar son diferentes.
En el caso del seguro de salud, conviene revisar el cuadro médico, los servicios incluidos, los periodos de carencia, los copagos y los posibles límites de cobertura. Si cambian tus necesidades, comprueba si el producto contratado continúa siendo adecuado.
En cuanto al seguro de vida, revisa el capital asegurado y los beneficiarios para comprobar que la protección sigue siendo coherente con tus responsabilidades económicas y familiares.
Por ejemplo, si tienes una hipoteca o personas que dependen económicamente de ti, puede ser conveniente valorar si el capital contratado sería suficiente para afrontar las necesidades que deseas cubrir.
No obstante, antes de sustituir un seguro de salud o vida, lee detenidamente las condiciones de la nueva póliza. Una contratación nueva puede implicar requisitos de aseguramiento, periodos de carencia, exclusiones u otras condiciones que debes valorar antes de cancelar la anterior.
¿Cada cuánto tiempo deberías revisar tus seguros?
Como recomendación general, es conveniente revisar tus pólizas al menos una vez al año y siempre que se produzca un cambio importante en tus circunstancias personales, familiares, económicas o patrimoniales.
No es necesario cambiar de compañía cada año. Si tu seguro ofrece una buena relación entre precio y coberturas, se adapta a tus necesidades y las condiciones son satisfactorias, mantenerlo puede ser la mejor decisión.
Lo importante es no confundir la revisión con la cancelación. Revisar significa comprobar qué tienes contratado, cuánto pagas, qué riesgos están cubiertos y si existen alternativas que merezca la pena estudiar.
Puedes seguir este calendario orientativo:
- Antes de cada renovación: comprueba la prima, las condiciones y el plazo para comunicar la no renovación.
- Una vez al año: revisa las coberturas principales y compara el precio con otras opciones equivalentes.
- Después de un cambio importante: consulta si debes actualizar el seguro de hogar, coche, vida, salud u otras pólizas afectadas.
- Cuando recibas una modificación de condiciones: lee la comunicación de la compañía y comprueba sus efectos antes de tomar una decisión.
¿Qué hacer si no estás conforme con las condiciones de tu seguro?
Si después de revisar la póliza descubres que el precio ha aumentado, las coberturas han cambiado o el contrato ya no responde a tus necesidades, tienes varias opciones.
¿Qué hacer si el seguro ha subido demasiado?
Lo primero es comprobar el importe de la renovación y compararlo con el de la anualidad anterior. Después, revisa las condiciones particulares y generales para identificar si la subida responde a una actualización prevista en el contrato o a una modificación contractual.
Si no entiendes el motivo del incremento, solicita una explicación por escrito a la aseguradora y conserva la documentación recibida.
También puedes pedir presupuestos a otras compañías y comparar las coberturas, los límites, las franquicias y las exclusiones. Si detectas una posible irregularidad, puedes presentar una reclamación ante el servicio de atención al cliente de la entidad y, cuando corresponda, acudir a los organismos competentes.
No des por hecho que cualquier subida es ilegal ni que puedes rechazar el incremento sin consecuencias: la respuesta depende de las condiciones del contrato y de cómo se haya comunicado la modificación.
¿Con cuánto tiempo de antelación hay que cancelar un seguro?
En los seguros sujetos al régimen general de la Ley de Contrato de Seguro, el tomador debe comunicar por escrito su oposición a la prórroga con al menos un mes de antelación al vencimiento. Para la aseguradora, el plazo general es de dos meses.
Por tanto, si no quieres renovar tu póliza, no esperes al último momento. Comprueba la fecha exacta de vencimiento, consulta las condiciones de tu contrato y envía la comunicación por un medio que permita acreditar su recepción.
Si el seguro se ha renovado automáticamente porque no se comunicó la baja dentro del plazo, cancelar el contrato de forma ordinaria puede no ser posible hasta el siguiente vencimiento, salvo que exista una causa legal o contractual que permita resolverlo antes.
Ten presente, además, que cambiar de compañía no debería dejarte sin protección. Antes de cancelar el seguro actual, comprueba que la nueva póliza está contratada y que su cobertura comienza en la fecha adecuada.
Conclusión: revisar tus seguros puede ayudarte a ahorrar y estar mejor protegido
Los seguros son una herramienta importante para proteger tu patrimonio, tu salud y tu estabilidad económica. Sin embargo, para que cumplan su función, es necesario comprobar periódicamente que las coberturas siguen siendo adecuadas y que las condiciones económicas son razonables.
Dedicar tiempo a revisar tus pólizas antes de la renovación, después de un cambio personal o cuando recibes una modificación de condiciones puede ayudarte a detectar carencias, evitar gastos innecesarios y valorar alternativas.
En CPC Seguro te recomendamos revisar tus seguros con tiempo, comparar las opciones disponibles y leer siempre las condiciones antes de contratar, modificar o cancelar una póliza. Una decisión informada es la mejor forma de elegir una protección que se adapte a tus necesidades.