Últimas Noticias
✕

Lease back para rentabilidad inmediata: vende tu nave y quédate como inquilino

Lease back para rentabilidad inmediata: vende tu nave y quédate como inquilino

23 de julio, 2024 &07iddot; 09:24
Coche eléctrico: cuánto cuesta mantenerlo y cuánto puedes ahorrar frente a uno de gasolina

Coche eléctrico: cuánto cuesta mantenerlo y cuánto puedes ahorrar frente a uno de gasolina

10 de noviembre, 2026 &11iddot; 10:01
Revisión del seguro: ¿cada cuánto debo controlar mis pólizas?

Revisión del seguro: ¿cada cuánto debo controlar mis pólizas?

19 de octubre, 2026 &10iddot; 10:25
¿Problemas financieros en tu empresa? Cómo recuperar liquidez con tus activos

¿Problemas financieros en tu empresa? Cómo recuperar liquidez con tus activos

19 de octubre, 2026 &10iddot; 09:41
Ruidos por obras en viviendas. ¿Se puede reclamar?¿Qué puede hacer un vecino afectado?

Ruidos por obras en viviendas. ¿Se puede reclamar?¿Qué puede hacer un vecino afectado?

19 de octubre, 2026 &10iddot; 08:54
Los seguros de salud se encarecerán en 2027: previsiones y claves para los asegurados

Los seguros de salud se encarecerán en 2027: previsiones y claves para los asegurados

19 de octubre, 2026 &10iddot; 08:31
La subida de las hipotecas: ¿Qué impacto tiene en el mercado inmobiliario?

La subida de las hipotecas: ¿Qué impacto tiene en el mercado inmobiliario?

19 de octubre, 2026 &10iddot; 07:52
¿Vas a alquilar tu vivienda? 7 claves para proteger tus derechos como propietario

¿Vas a alquilar tu vivienda? 7 claves para proteger tus derechos como propietario

19 de octubre, 2026 &10iddot; 07:35
¿Cuánto vale tu nave industrial en Madrid? Factores que determinan su precio

¿Cuánto vale tu nave industrial en Madrid? Factores que determinan su precio

14 de octubre, 2026 &10iddot; 10:53
El secreto para ahorrar en tus facturas y compras del día a día

El secreto para ahorrar en tus facturas y compras del día a día

13 de octubre, 2026 &10iddot; 07:56
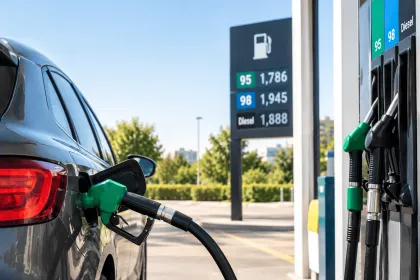
Reporte semanal de carburantes: ¿cómo están los precios de la gasolina y el diésel?

Reporte semanal de carburantes: ¿cómo están los precios de la gasolina y el diésel?

13 de octubre, 2026 &10iddot; 07:41
Ahorro para la jubilación: ¿cómo se preparan los inversores españoles?

Ahorro para la jubilación: ¿cómo se preparan los inversores españoles?

08 de octubre, 2026 &10iddot; 12:58
Nuevas normas de la DGT: estos son los cambios que debes conocer si conduces

Nuevas normas de la DGT: estos son los cambios que debes conocer si conduces

02 de octubre, 2026 &10iddot; 09:09
¿Es obligatorio tener seguro para un patinete eléctrico?

¿Es obligatorio tener seguro para un patinete eléctrico?

01 de octubre, 2026 &10iddot; 12:52
10 preguntas para saber si deberías plantearte vender tu nave industrial

10 preguntas para saber si deberías plantearte vender tu nave industrial

28 de septiembre, 2026 &09iddot; 08:27
Preguntas frecuentes sobre inversiones, naves industriales y operaciones de Sale & Leaseback

Preguntas frecuentes sobre inversiones, naves industriales y operaciones de Sale & Leaseback

24 de septiembre, 2026 &09iddot; 08:53
¿Merece la pena repostar en gasolineras low cost? Ventajas y ahorro real

¿Merece la pena repostar en gasolineras low cost? Ventajas y ahorro real

22 de septiembre, 2026 &09iddot; 08:48
Mercado inmobiliario industrial en España: oportunidades para vender, comprar o hacer sale & leaseback

Mercado inmobiliario industrial en España: oportunidades para vender, comprar o hacer sale & leaseback

14 de septiembre, 2026 &09iddot; 07:54
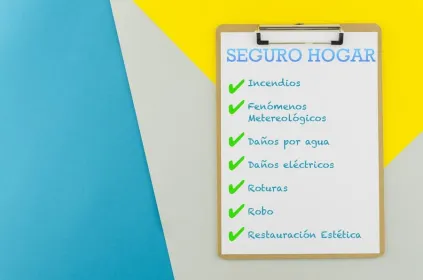
¿Qué coberturas mínimas debe tener un seguro de hogar?

¿Qué coberturas mínimas debe tener un seguro de hogar?

10 de septiembre, 2026 &09iddot; 10:35
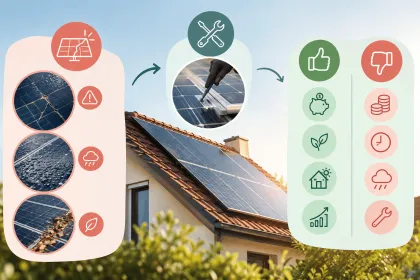
Placas solares en casa: ventajas, inconvenientes y qué hacer si sufren daños

Placas solares en casa: ventajas, inconvenientes y qué hacer si sufren daños

07 de septiembre, 2026 &09iddot; 08:04
Septiembre 2026: cómo encontrar la mejor hipoteca y ahorrar miles de euros

Septiembre 2026: cómo encontrar la mejor hipoteca y ahorrar miles de euros

04 de septiembre, 2026 &09iddot; 10:49

CPC | BLOG

Consigue que el seguro te devuelva el incremento de precio en la prima

¿Te ha gustado este artículo?

La renovación anual de pólizas de seguros es algo común que hacen muchas personas. Sin embargo, cada vez es más frecuente encontrarse con la desagradable sorpresa de un aumento en la prima, incluso si no has presentado ningún reclamo durante todo el año. Aunque esto es una estrategia habitual por parte de las aseguradoras, es importante entender que estos incrementos en las primas no siempre son justos. Afortunadamente, existen circunstancias en las que puedes reclamar y obtener un reembolso por la diferencia pagada en comparación con el año anterior.

El seguro de coche
El seguro de coche

La Asociación Automovilistas Europeos Asociados (AEA) ofrece valiosas claves sobre cuándo y cómo puedes realizar una reclamación para recuperar el aumento de la prima en varios tipos de seguros, incluyendo el seguro de tu coche. AEA destaca que el precio de los seguros está sujeto a la discreción de las aseguradoras, lo que les permite establecer tarifas según su criterio. Si la prima anual aumenta en relación al año anterior, los asegurados tienen la opción de pagarla o explorar alternativas con otras compañías.

La clave para reclamar el reembolso

Sin embargo, hay un aspecto muy importante que debes tener en cuenta. Según la Ley del Contrato de Seguro, las aseguradoras deben comunicar cualquier incremento en la prima con al menos dos meses de anticipación a sus asegurados. Si esta notificación no se lleva a cabo, tienes el derecho de solicitar que la prima se mantenga en el mismo precio del año anterior.

De acuerdo con la AEA, «se presume que el contrato se extiende bajo las mismas condiciones en las que fue establecido».Este enfoque, calificado por la AEA como «abusivo», ha llevado a muchas compañías a acceder a devolver el aumento de la prima de manera amistosa. Sin embargo, algunas aseguradoras podrían no estar tan dispuestas. En situaciones más complicadas, la AEA ha intervenido y recurrido a la Dirección General de Seguros, que ha emitido opiniones importantes sobre el tema.

La intervención de la Dirección General de Seguros

La Dirección General de Seguros ha señalado que «la prima es un componente esencial del contrato. Cualquier modificación de la misma, no pactada en la póliza, constituye un cambio en las condiciones del contrato».

Por lo tanto, se requiere «el consentimiento de ambas partes, conforme al artículo 1.262 del Código Civil, para que el asegurado acepte tal modificación». Esto significa que, si no se te ha comunicado un aumento de precio con dos meses de anticipación, tienes derecho a que tu póliza se renueve al mismo precio. Y así se consigue que el seguro te devuelva el incremento de precio en la prima
La aseguradora tiene que informarte del aumento al menos con 2 meses de antelación

Pasos a seguir para reclamar el reembolso

  • Revisa tu Póliza: Al recibir la renovación de tu póliza, verifica si hay un aumento en la prima con respecto al año anterior.
  • Comprueba la notificación: Asegúrate de que la aseguradora te haya notificado el incremento al menos con dos meses de anticipación. Si no lo han hecho, tienes un argumento sólido para reclamar.
  • Contacta a la aseguradora: Comunica con tu aseguradora para expresar tu desacuerdo con el aumento y menciona tu derecho según la Ley del Contrato de Seguro.
  • Considera alternativas: Si la aseguradora no está dispuesta a devolver el incremento, evalúa la posibilidad de cambiar de compañía aseguradora.
  • Si es necesario, recurre: Si el proceso no avanza como esperabas, recurre a la Asociación Automovilistas Europeos Asociados o a la Dirección General de Seguros para buscar apoyo.
  • Explora opciones legales: Si todas las demás opciones fracasan, considera la posibilidad de buscar asesoramiento legal para proteger tus derechos como asegurado y consigue que el seguro te devuelva el incremento de precio en la prima

También te puede interesar: Consejos para ahorrar en el seguro de coche

Índice

CPC Seguro