Últimas Noticias
✕

Lease back para rentabilidad inmediata: vende tu nave y quédate como inquilino

Lease back para rentabilidad inmediata: vende tu nave y quédate como inquilino

23 de julio, 2024 &07iddot; 09:24
Coche eléctrico: cuánto cuesta mantenerlo y cuánto puedes ahorrar frente a uno de gasolina

Coche eléctrico: cuánto cuesta mantenerlo y cuánto puedes ahorrar frente a uno de gasolina

10 de noviembre, 2026 &11iddot; 10:01
Revisión del seguro: ¿cada cuánto debo controlar mis pólizas?

Revisión del seguro: ¿cada cuánto debo controlar mis pólizas?

19 de octubre, 2026 &10iddot; 10:25
¿Problemas financieros en tu empresa? Cómo recuperar liquidez con tus activos

¿Problemas financieros en tu empresa? Cómo recuperar liquidez con tus activos

19 de octubre, 2026 &10iddot; 09:41
Ruidos por obras en viviendas. ¿Se puede reclamar?¿Qué puede hacer un vecino afectado?

Ruidos por obras en viviendas. ¿Se puede reclamar?¿Qué puede hacer un vecino afectado?

19 de octubre, 2026 &10iddot; 08:54
Los seguros de salud se encarecerán en 2027: previsiones y claves para los asegurados

Los seguros de salud se encarecerán en 2027: previsiones y claves para los asegurados

19 de octubre, 2026 &10iddot; 08:31
La subida de las hipotecas: ¿Qué impacto tiene en el mercado inmobiliario?

La subida de las hipotecas: ¿Qué impacto tiene en el mercado inmobiliario?

19 de octubre, 2026 &10iddot; 07:52
¿Vas a alquilar tu vivienda? 7 claves para proteger tus derechos como propietario

¿Vas a alquilar tu vivienda? 7 claves para proteger tus derechos como propietario

19 de octubre, 2026 &10iddot; 07:35
¿Cuánto vale tu nave industrial en Madrid? Factores que determinan su precio

¿Cuánto vale tu nave industrial en Madrid? Factores que determinan su precio

14 de octubre, 2026 &10iddot; 10:53
El secreto para ahorrar en tus facturas y compras del día a día

El secreto para ahorrar en tus facturas y compras del día a día

13 de octubre, 2026 &10iddot; 07:56
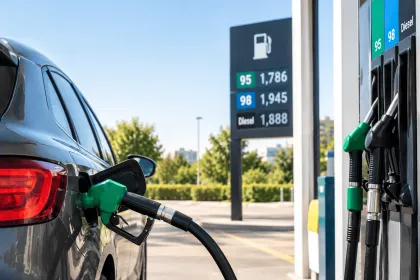
Reporte semanal de carburantes: ¿cómo están los precios de la gasolina y el diésel?

Reporte semanal de carburantes: ¿cómo están los precios de la gasolina y el diésel?

13 de octubre, 2026 &10iddot; 07:41
Ahorro para la jubilación: ¿cómo se preparan los inversores españoles?

Ahorro para la jubilación: ¿cómo se preparan los inversores españoles?

08 de octubre, 2026 &10iddot; 12:58
Nuevas normas de la DGT: estos son los cambios que debes conocer si conduces

Nuevas normas de la DGT: estos son los cambios que debes conocer si conduces

02 de octubre, 2026 &10iddot; 09:09
¿Es obligatorio tener seguro para un patinete eléctrico?

¿Es obligatorio tener seguro para un patinete eléctrico?

01 de octubre, 2026 &10iddot; 12:52
10 preguntas para saber si deberías plantearte vender tu nave industrial

10 preguntas para saber si deberías plantearte vender tu nave industrial

28 de septiembre, 2026 &09iddot; 08:27
Preguntas frecuentes sobre inversiones, naves industriales y operaciones de Sale & Leaseback

Preguntas frecuentes sobre inversiones, naves industriales y operaciones de Sale & Leaseback

24 de septiembre, 2026 &09iddot; 08:53
¿Merece la pena repostar en gasolineras low cost? Ventajas y ahorro real

¿Merece la pena repostar en gasolineras low cost? Ventajas y ahorro real

22 de septiembre, 2026 &09iddot; 08:48
Mercado inmobiliario industrial en España: oportunidades para vender, comprar o hacer sale & leaseback

Mercado inmobiliario industrial en España: oportunidades para vender, comprar o hacer sale & leaseback

14 de septiembre, 2026 &09iddot; 07:54
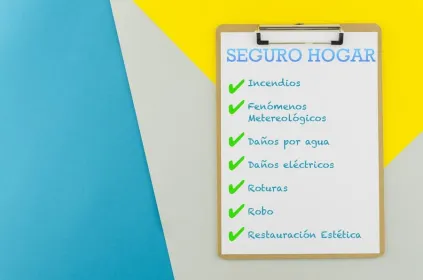
¿Qué coberturas mínimas debe tener un seguro de hogar?

¿Qué coberturas mínimas debe tener un seguro de hogar?

10 de septiembre, 2026 &09iddot; 10:35
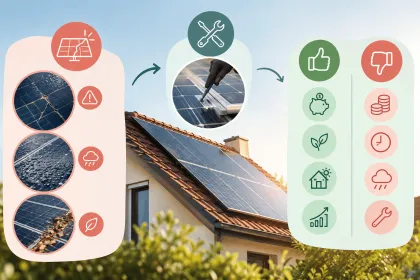
Placas solares en casa: ventajas, inconvenientes y qué hacer si sufren daños

Placas solares en casa: ventajas, inconvenientes y qué hacer si sufren daños

07 de septiembre, 2026 &09iddot; 08:04
Septiembre 2026: cómo encontrar la mejor hipoteca y ahorrar miles de euros

Septiembre 2026: cómo encontrar la mejor hipoteca y ahorrar miles de euros

04 de septiembre, 2026 &09iddot; 10:49

CPC | BLOG

Efecto bola de nieve: cómo ganar más con el interés compuesto

¿Te ha gustado este artículo?

El efecto bola de nieve es un fenómeno que afecta a los intereses en las operaciones financieras.

¿Qué es el efecto bola de nieve?

En pocas palabras, el efecto bola de nieve que se genera acerca de los intereses financieros, corresponde a la operación de liquidar rápidamente el dinero a devolver.

Se habla de «efecto bola de nieve» porque, al igual que una bola de nieve va acumulando más nieve a medida que baje la montaña, los intereses compuestos se hacen más grandes en función de su propia acumulación a lo largo del tiempo.
Tipos de intereses

El interés de un préstamo es, básicamente, el precio del dinero invertido. En concreto, durante un plazo establecido a partir de la entrega del dinero, se genera periódicamente una tasa de interés a pagar, expresada en porcentaje, que puede referirse a dos tipos de intereses: simples y compuestos.

Diferencia entre interés compuesto e interés simple

En una operación financiera basada en préstamos, el interés simple se calcula a partir del capital inicial, mientras que el interés compuesto, además del capital fijo, suma sus créditos a lo largo del tiempo.

En otras palabras: los propios intereses de una cuota generan otros intereses, con lo cual, a medida que pase el tiempo, se invertirá más capital y, por supuesto, la ganancia será mayor.

¿Cómo se calcula el interés?

Existe una fórmula matemática que prevé tres coeficientes: capital inicial (CO), Tasa de interés anual (Ti), tiempo de la inversión (t). Por suerte, en el web existen muchas herramientas para calcular los tipos de intereses online.

Interés simple (IS)Interés compuesto (IC)
Prácticamente, con un capital inicial de 10.000 € y una tasa anual del 8 %, durante 5 años, obtendremos 800 € de intereses a finales de año. Por supuesto, cada año la rentabilidad será la misma, pues en 25 años tendríamos 20.000 € de intereses.Considerando la misma cuota del ejemplo anterior, pero aplicando el IC, el año siguiente invertiremos 10.800 € (los 10.000 € anuales básicos más el interés generado durante el primer año). Con esta fórmula, los intereses generados durante el segundo año corresponderán a 864 €, en lugar de 800 €.

Básicamente, aportando una pequeña parte de los intereses a las nuevas inversiones, se acelera el efecto del interés compuesto.

Cabe destacar que, aunque durante los primeros años la diferencia entre interés simple e interés compuesto no es mucha, en menos de 10 años se obtendría una multiplicación del 100 %. Además, entre más dinero se invierte, mayor será el interés generado.

¿Dónde se aplica el interés compuesto?
Se habla de efecto bola de nieve porque, al igual que una bola de nieve va acumulando más nieve a medida que baje la montaña, los intereses compuesto se hacen más grandes en función de su propia acumulación a lo largo del tiempo.


Depósito bancario

Los depósitos bancarios son operaciones financieras ideales para aplicar el fenómeno de la bola de nieve. De hecho, al liquidar un depósito bancario, se habla de capitalización del interés porque el interés anterior forma parte del capital reinvertido, a partir del cual se calculan nuevos intereses mayoritarios.

Cotización de las acciones

La cotización de una acción es el precio de la propia acción en el mercado, pero puede no corresponder a su valor efectivo. A lo largo del día y a medida que el activo se compre y venda dentro del mercado, el precio de cotización se actualiza.

Fondos de inversión de acumulación

Los fondos de acumulación (también llamados «de capitalización») son inversiones que acumulan el valor liquidativo de un patrimonio a lo largo del tiempo para, luego, reinvertirlo.

El mecanismo es similar al de la bola de nieve, porque los beneficios acumulados por una inversión se utilizan para invertir más.

Consideraciones finales

Lamentablemente, al tratarse de operaciones financieras, el efecto bola de nieve de los intereses no siempre beneficia al cliente. De hecho, si en las operaciones de inversión, que se define operaciones de activo, este fenómeno es ideal; en las operaciones de pasivo, como los préstamos bancarios, no está recomendado.

Obviamente, la razón principal es que en los préstamos es el cliente quien tiene que devolver el dinero al banco; por ende, no tendría sentido aprovechar un efecto multiplicador de los intereses a pagar.

Índice

CPC Seguro